Conoce las ultimas Novedades
Explora las ultimas novedades y noticias dentro del mundo contable y tributario.
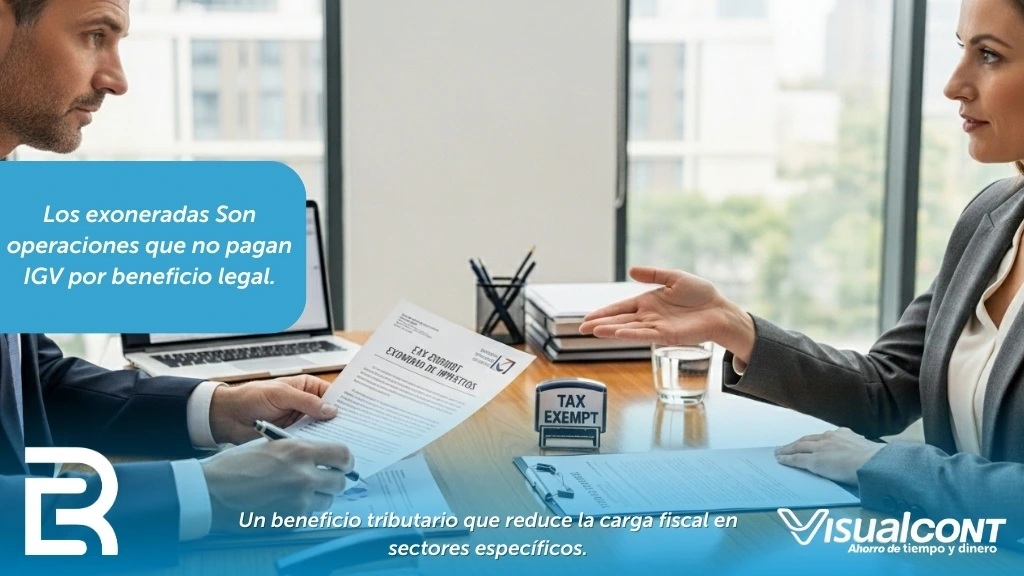
Exoneraciones e Inafectaciones del IGV en el Perú: Lo que Debes Saber en 2025 y Cómo Renunciar a Ellas Correctamente
Diferencias clave entre exoneración e inafectación del IGV, efectos prácticos en 2025 y paso a paso para renunciar a la exoneración ante SUNAT (Formulario 2225).
El sistema de detracciones del IGV en Perú (2025): guía completa, novedades y retos para los contribuyentes
Cómo funciona el SPOT de detracciones: sujetos obligados, porcentajes, plazos de depósito, sanciones, liberación de fondos y cambios clave 2025 (especial atención a sector minero).
Tributos, Leyes y Justicia Fiscal: Panorama del Derecho Tributario en el Perú 2025
Guía clara del derecho tributario peruano en 2025: principios, fuentes, SUNAT, obligación tributaria, fiscalización, sanciones y los cambios normativos más recientes.
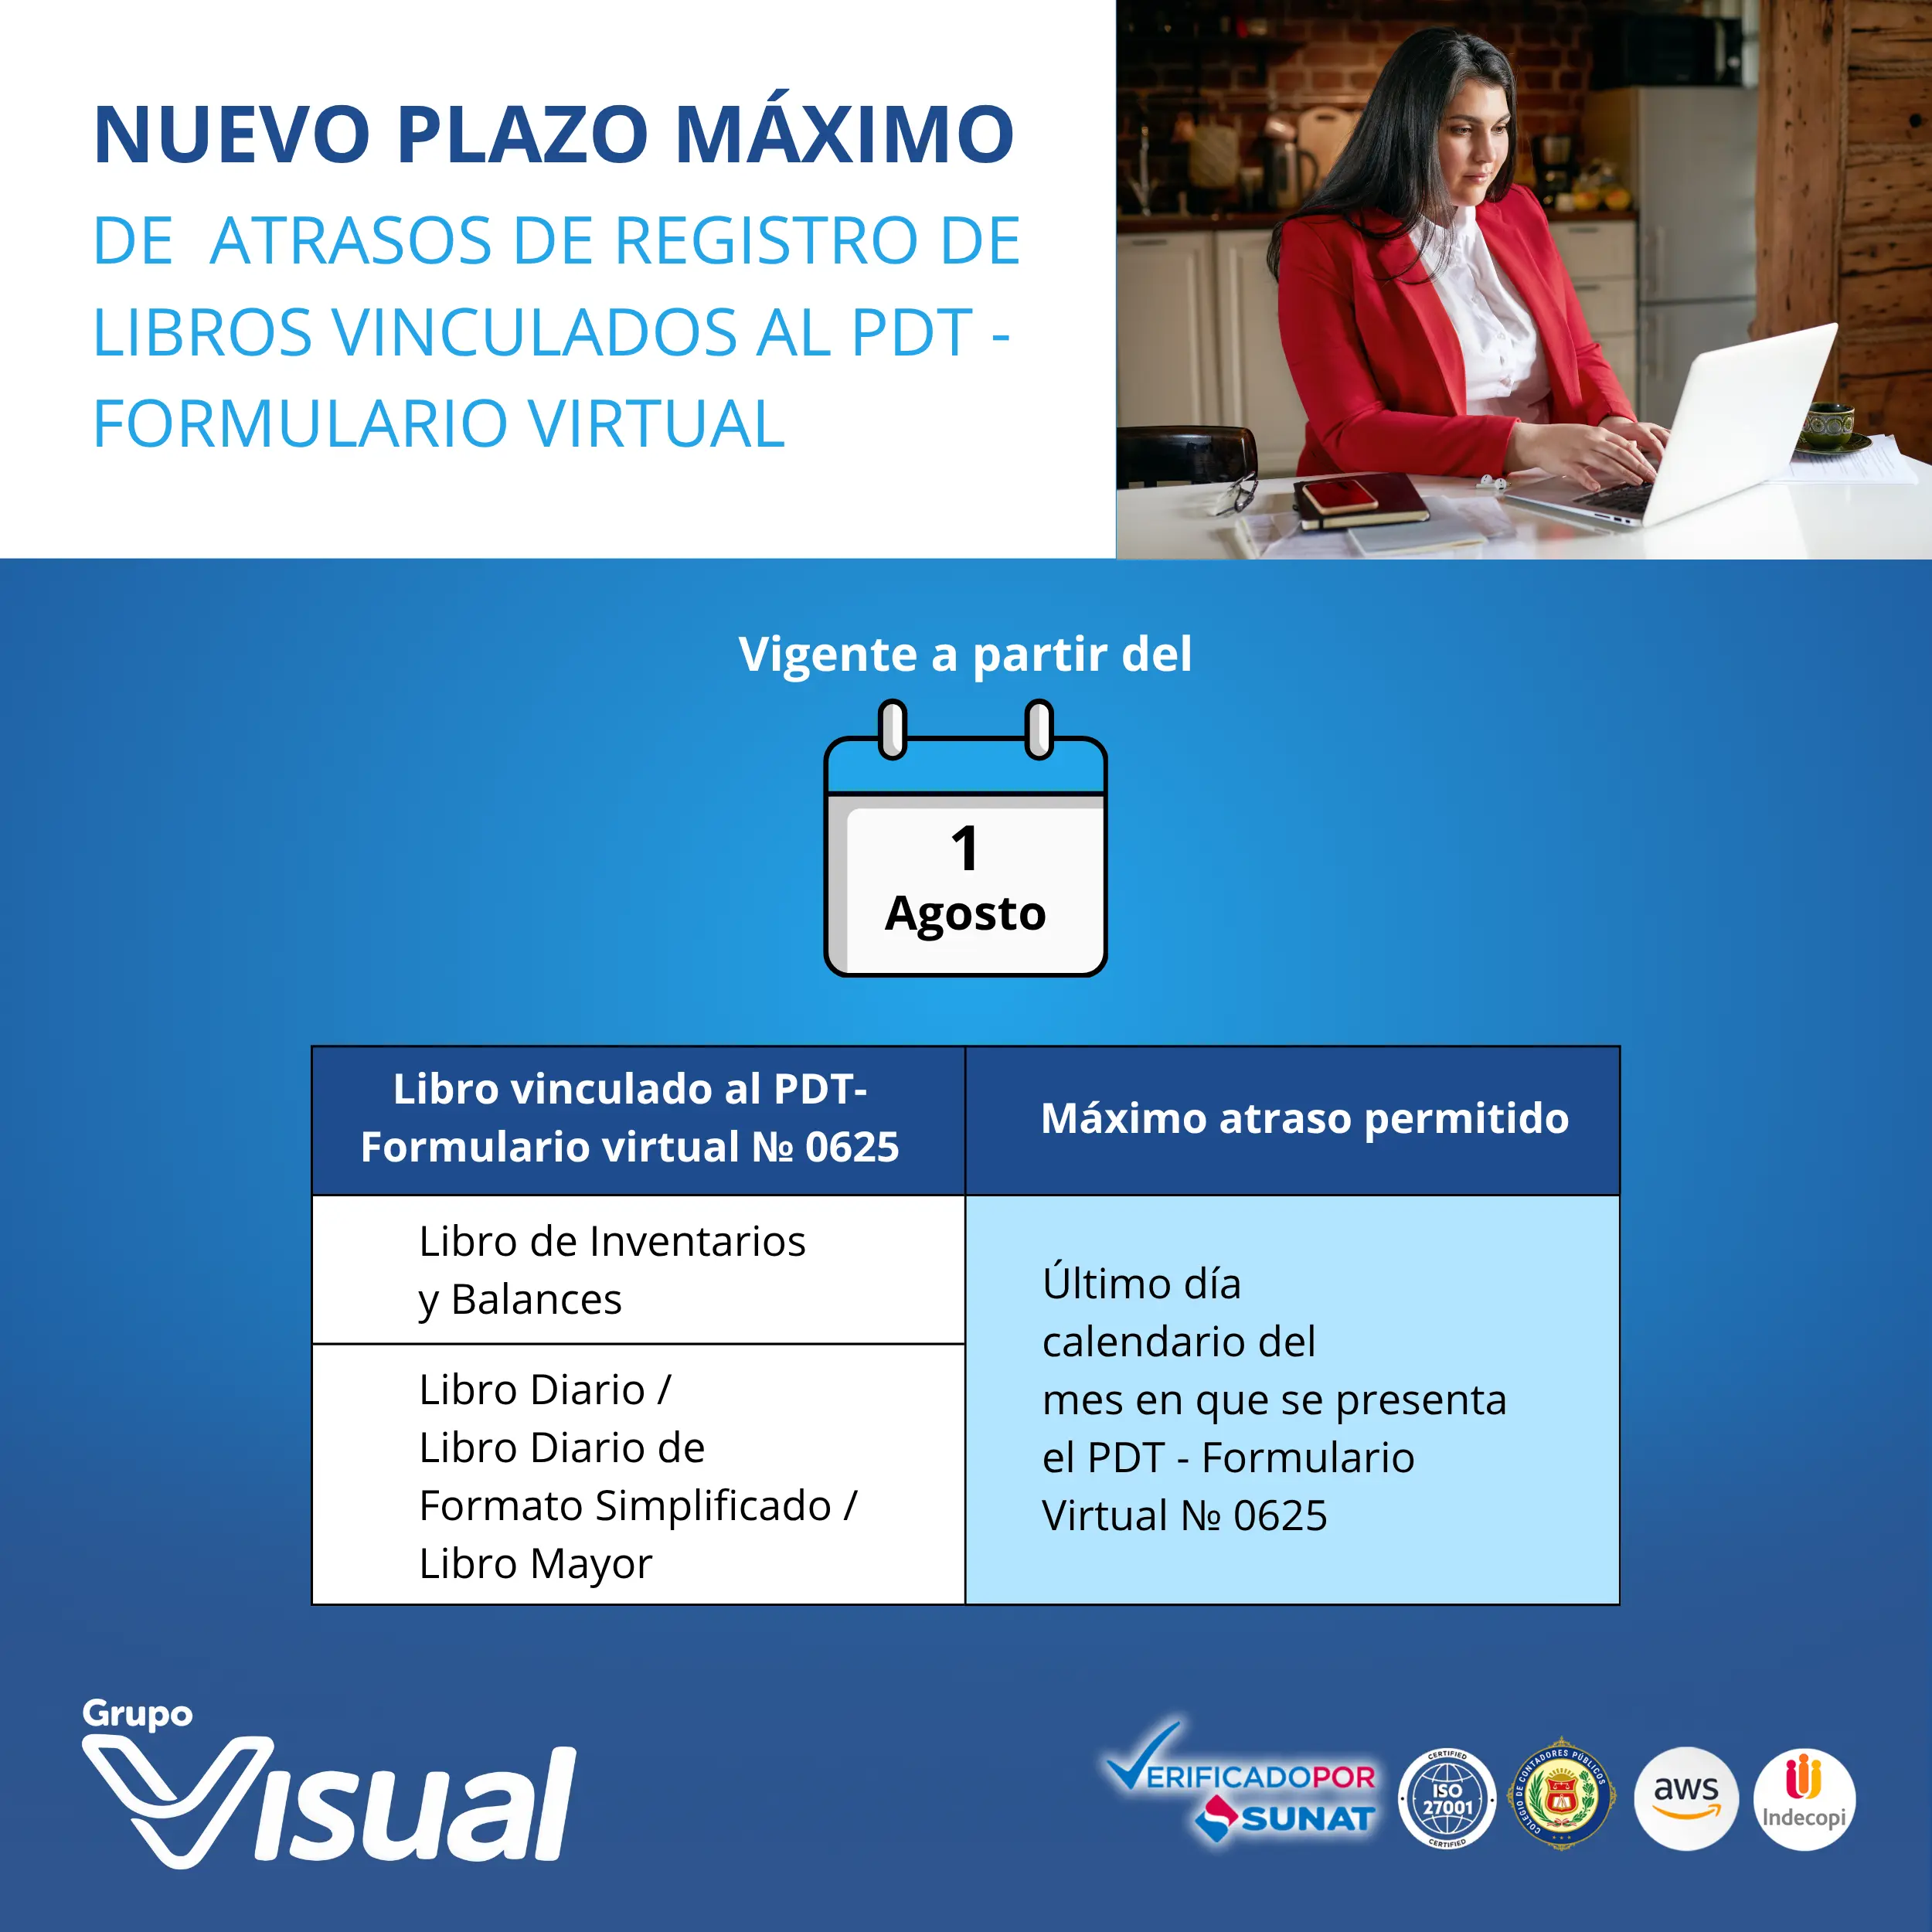
Nuevo plazo máximo de atraso de registro de libros vinculados al PDT – Formulario Virtual N° 0625
Desde el 01/08/2025 rige un nuevo plazo máximo de atraso para el Libro de Inventarios y Balances, Libro Diario (y simplificado) y Libro Mayor cuando se presenta el PDT–FV N.º 0625.
Elusión tributaria en el Perú (2025): mecanismos, normas vigentes y retos para su control
La elusión tributaria opera en el límite de la ley: aprovecha vacíos e interpretaciones para reducir impuestos. En Perú, la Norma XVI y el DS 145-2019-EF buscan frenarla con enfoque en la sustancia económica.
Tecnología de la información: fracaso al implementar software ERP
Más del 50 % de las empresas experimentan interrupciones al implementar un ERP. Este artículo identifica los errores más comunes y propone soluciones prácticas para evitar el fracaso.
¿Comprar facturas es considerado un delito en el Perú? Un análisis completo al 2025
Comprar facturas falsas o de 'favor' para reducir impuestos constituye una práctica ilegal que puede configurar delito de defraudación tributaria en el Perú, con penas de hasta 12 años de prisión.
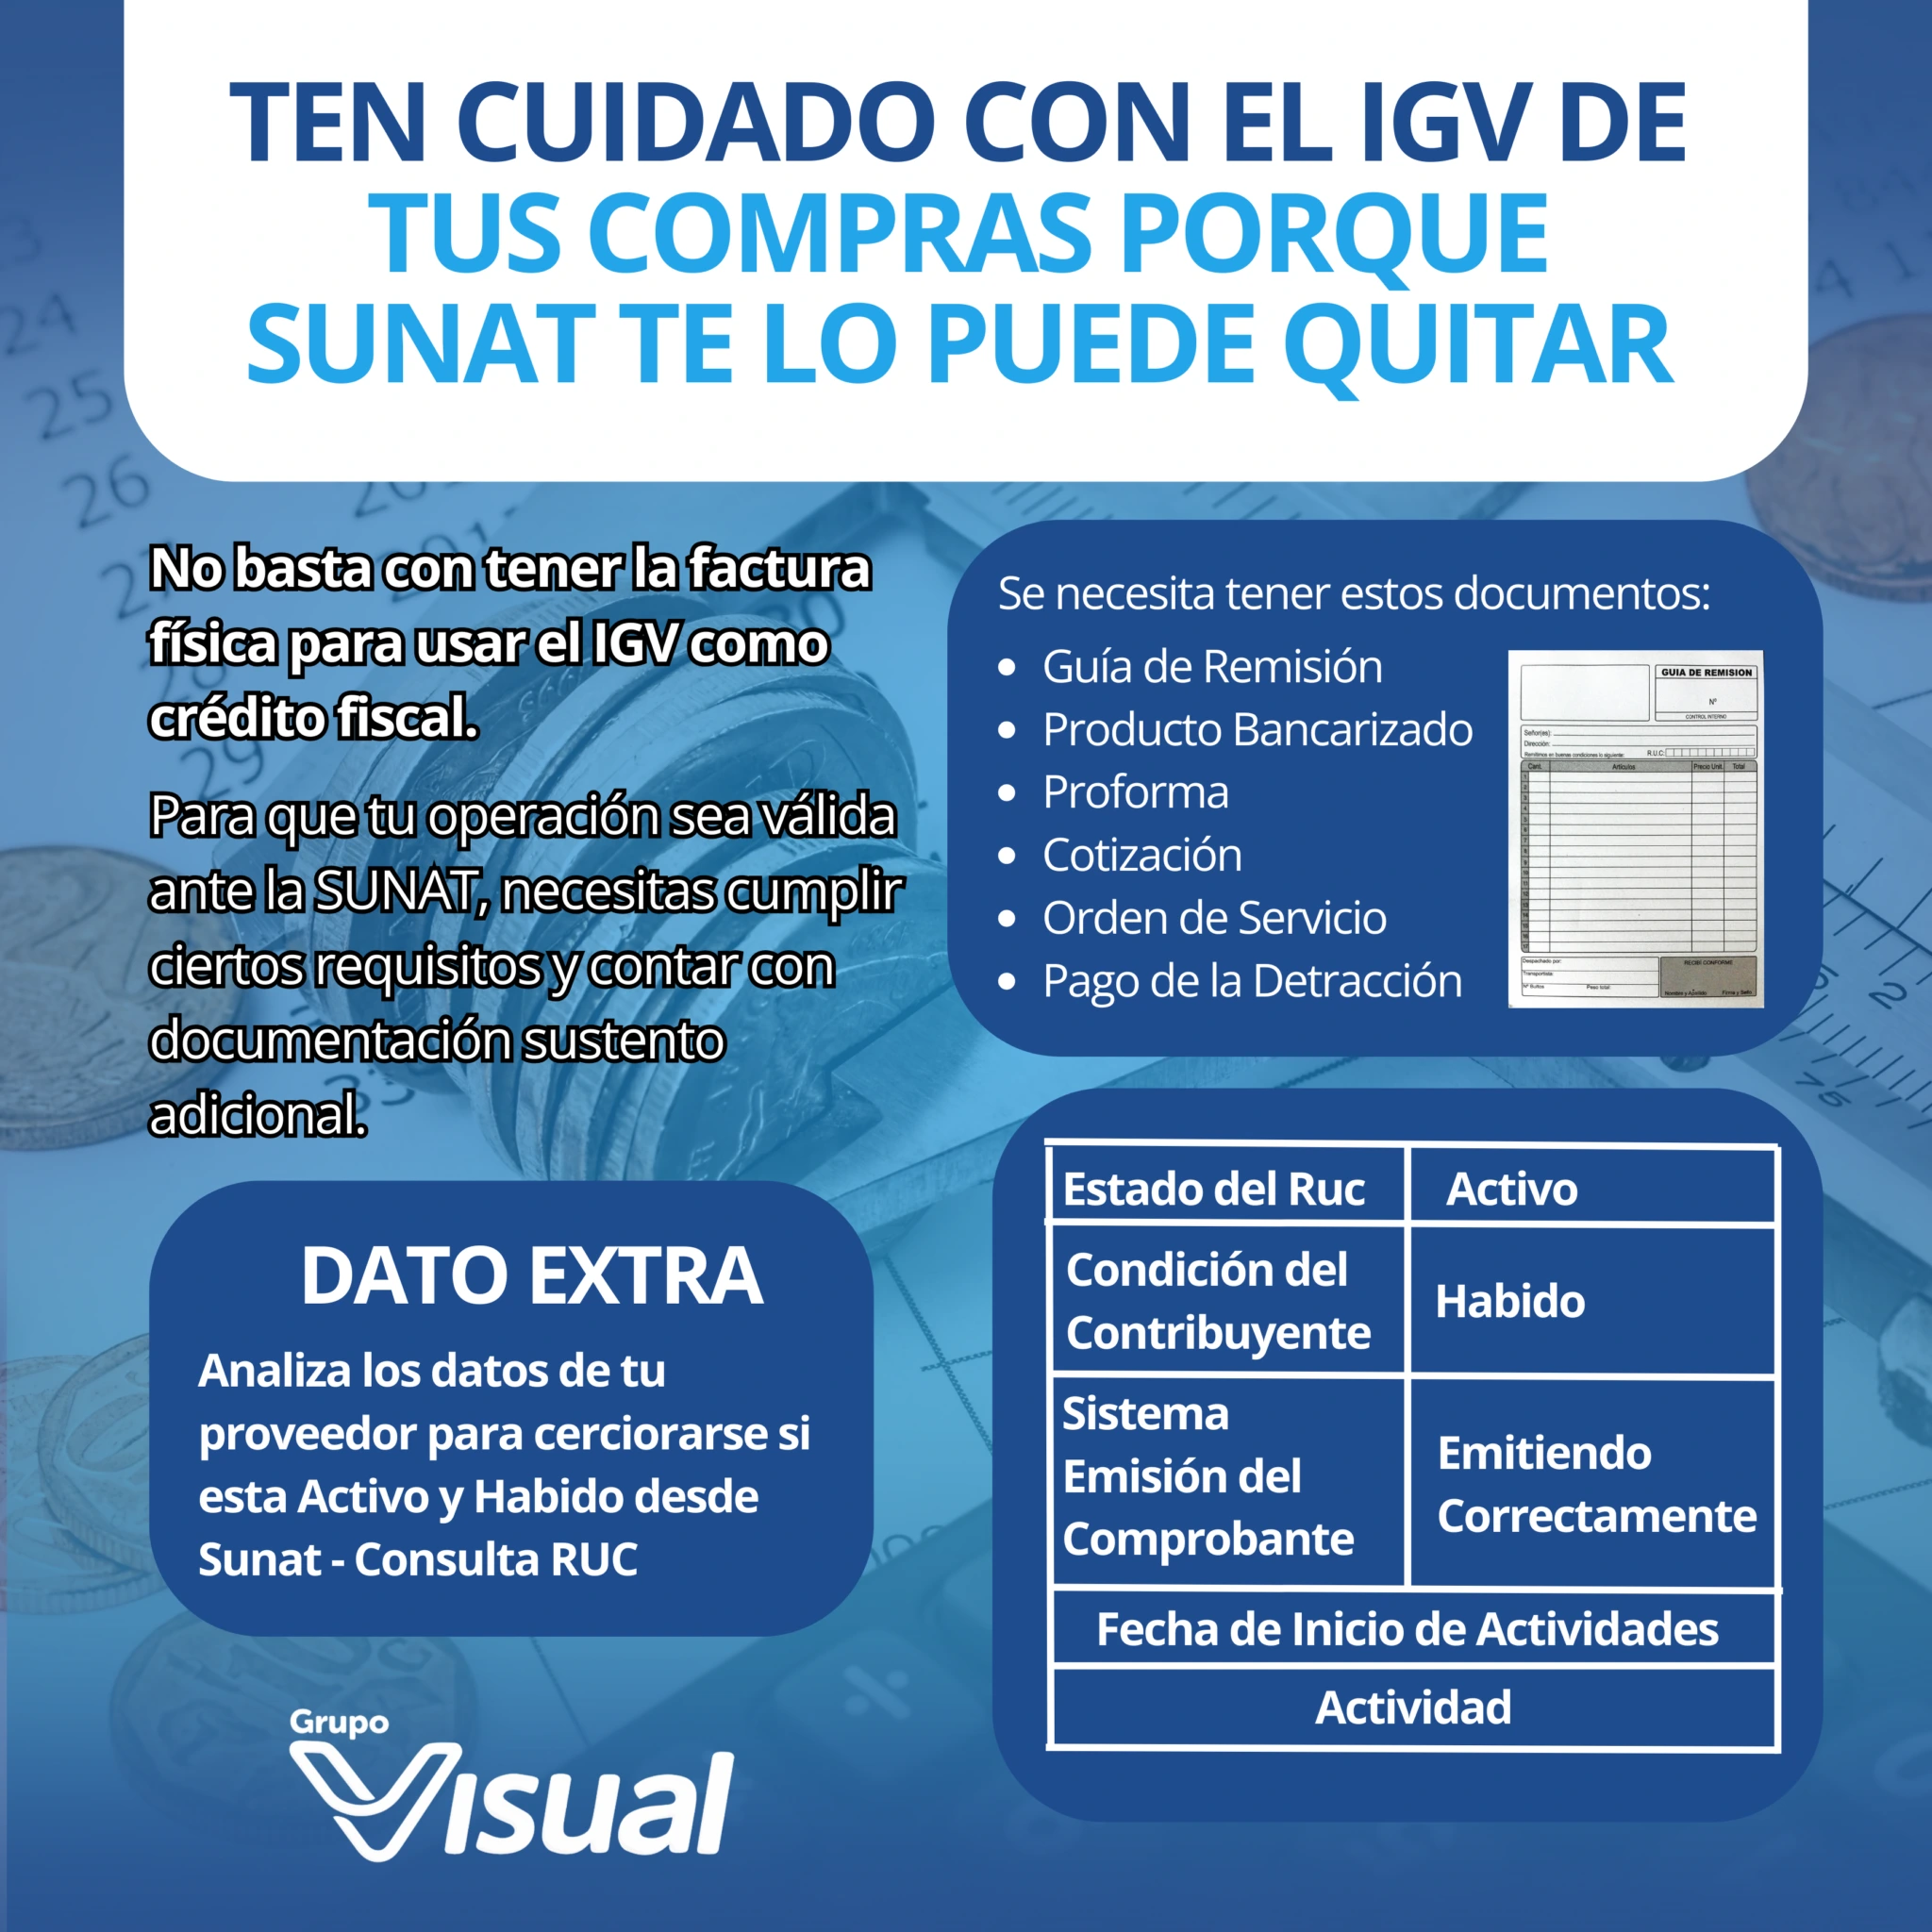
SUNAT puede desconocer ese crédito si no cumples con los requisitos y documentos de sustento
Tener la factura no basta: SUNAT puede desconocer el crédito fiscal del IGV si no cumples con los requisitos formales y documentarios que acrediten la realidad de la operación.
Lavado de dinero y crimen organizado
La 'Operación Dinero Fantasma' reveló una red global de lavado de dinero que mezclaba criptomonedas, empresas fachada y corrupción financiera a gran escala.
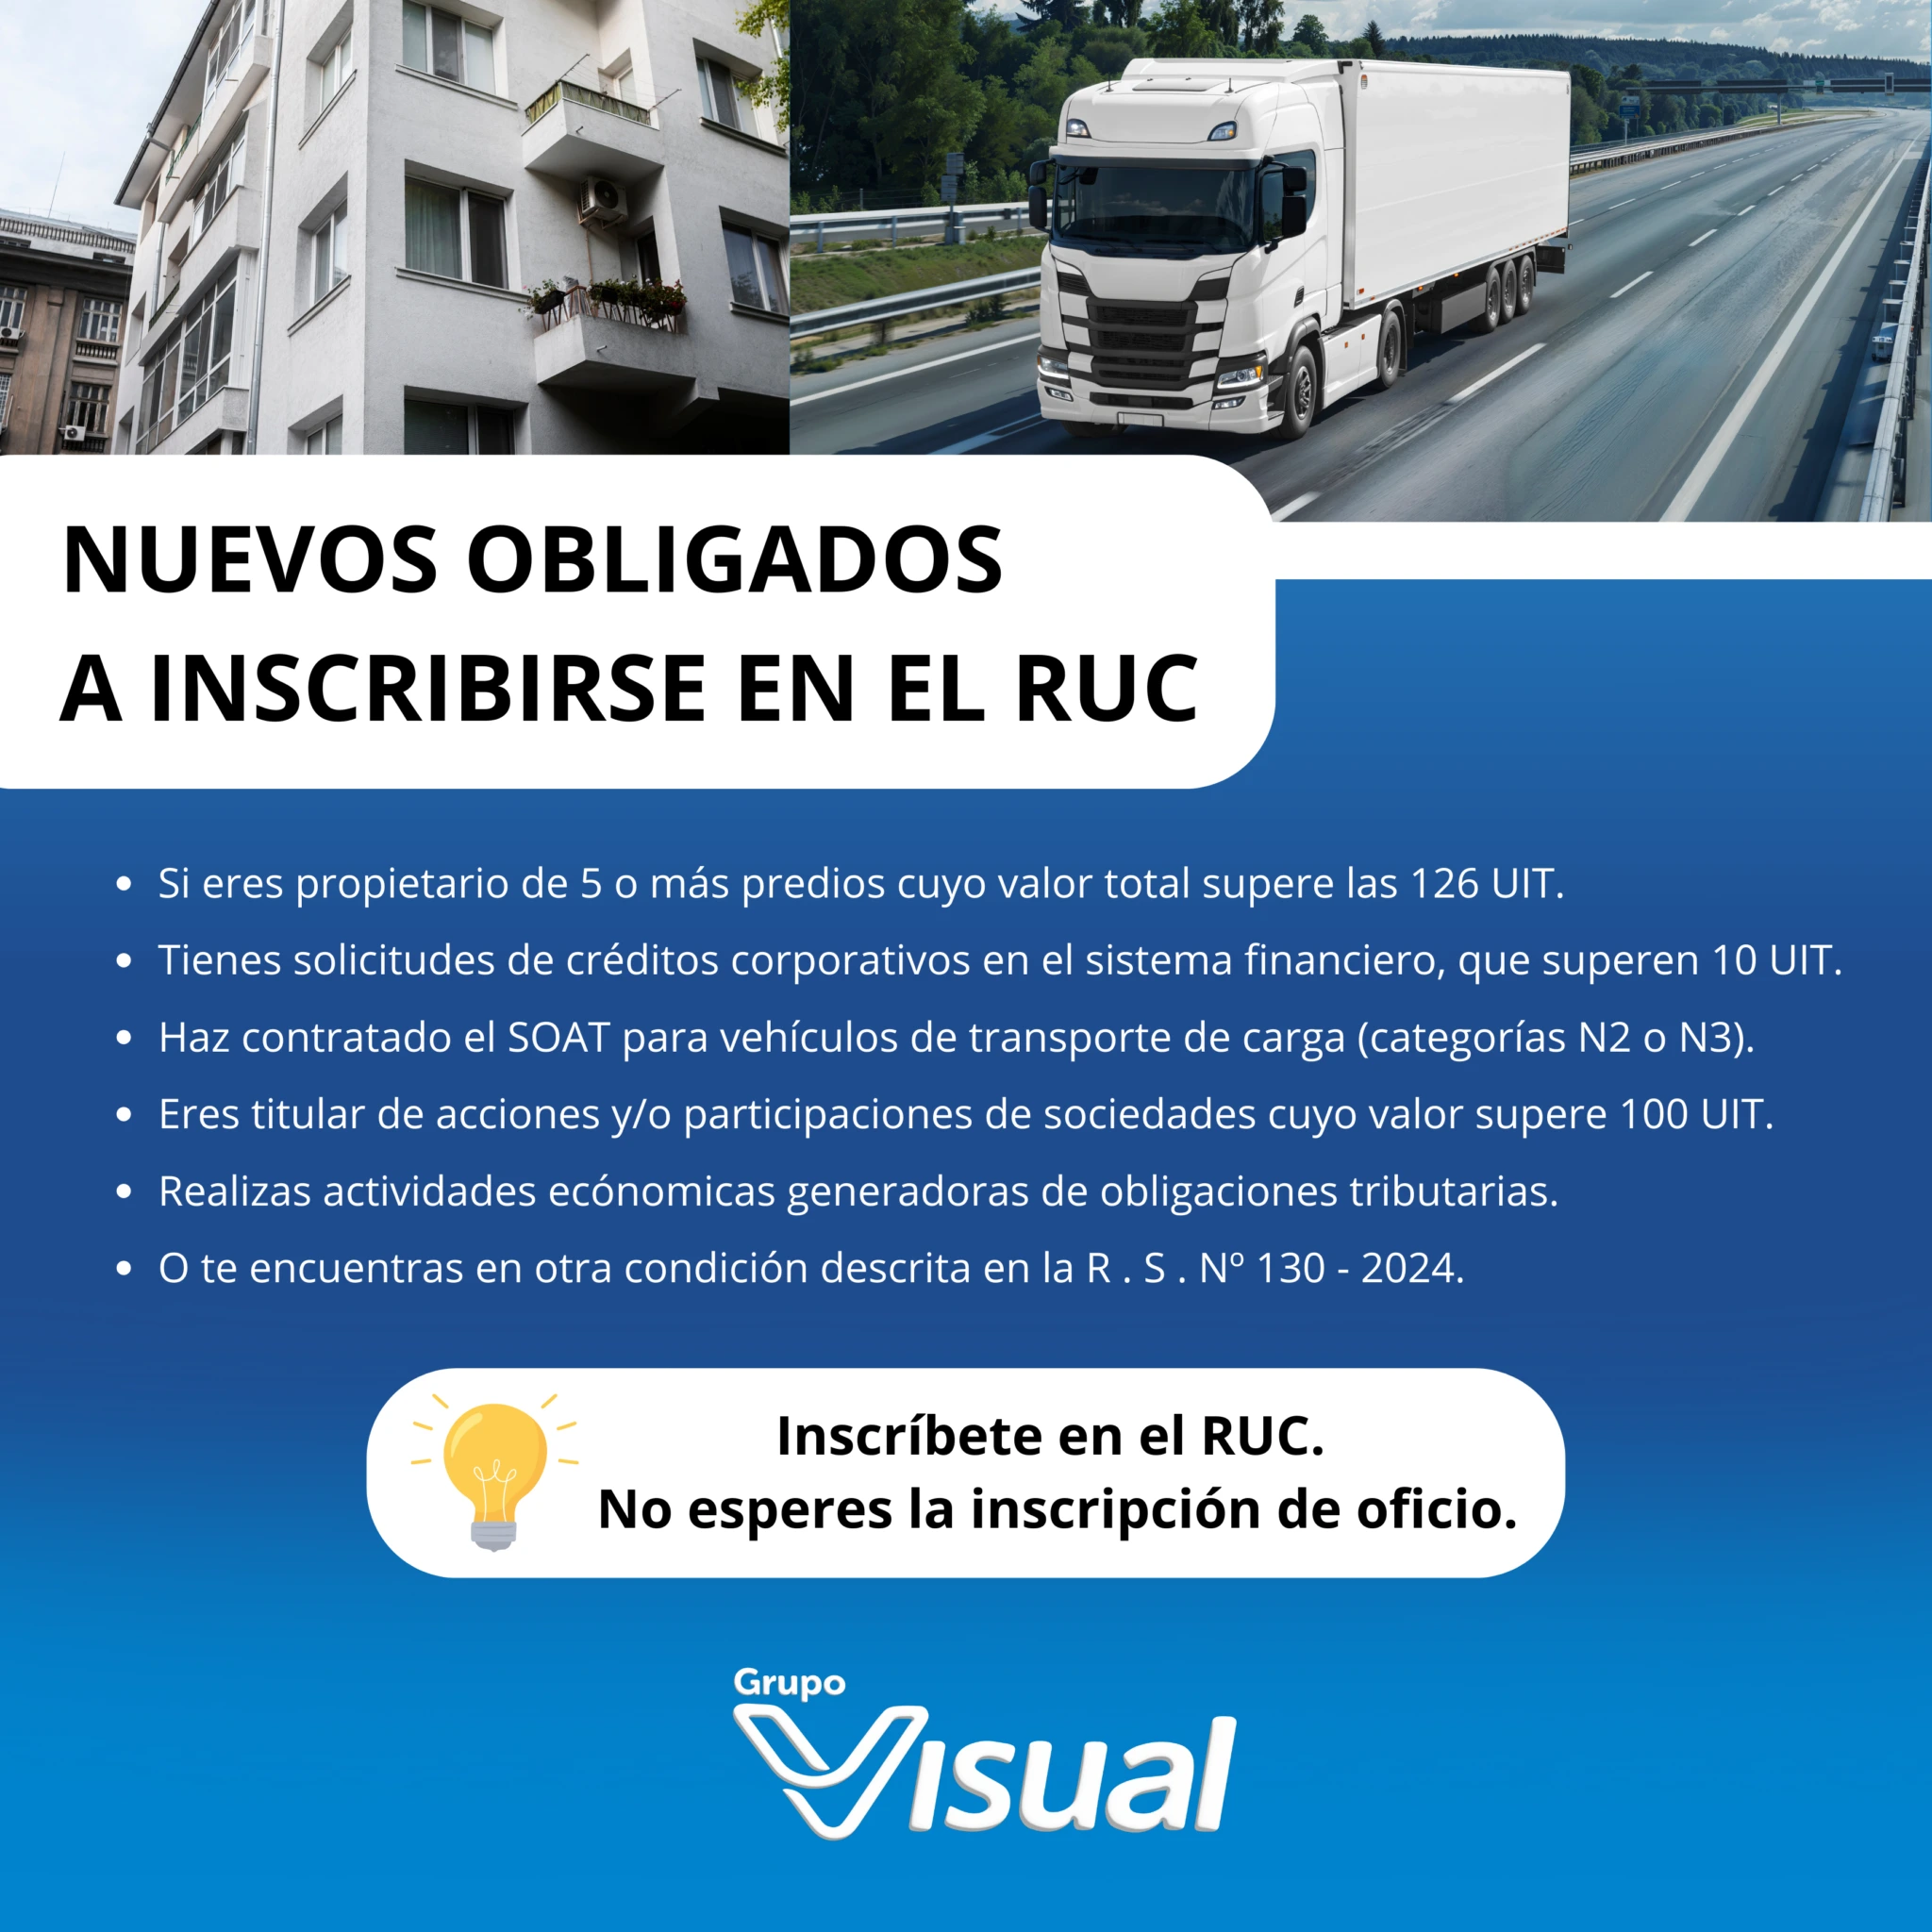
Información sobre los supuestos para los nuevos obligados a inscribirse en el RUC
La Resolución de Superintendencia N° 130-2024/SUNAT amplía los supuestos de inscripción obligatoria en el RUC, incluyendo propietarios de múltiples predios, accionistas, personas con altos saldos bancarios y adquirentes sujetos a percepciones del IGV.