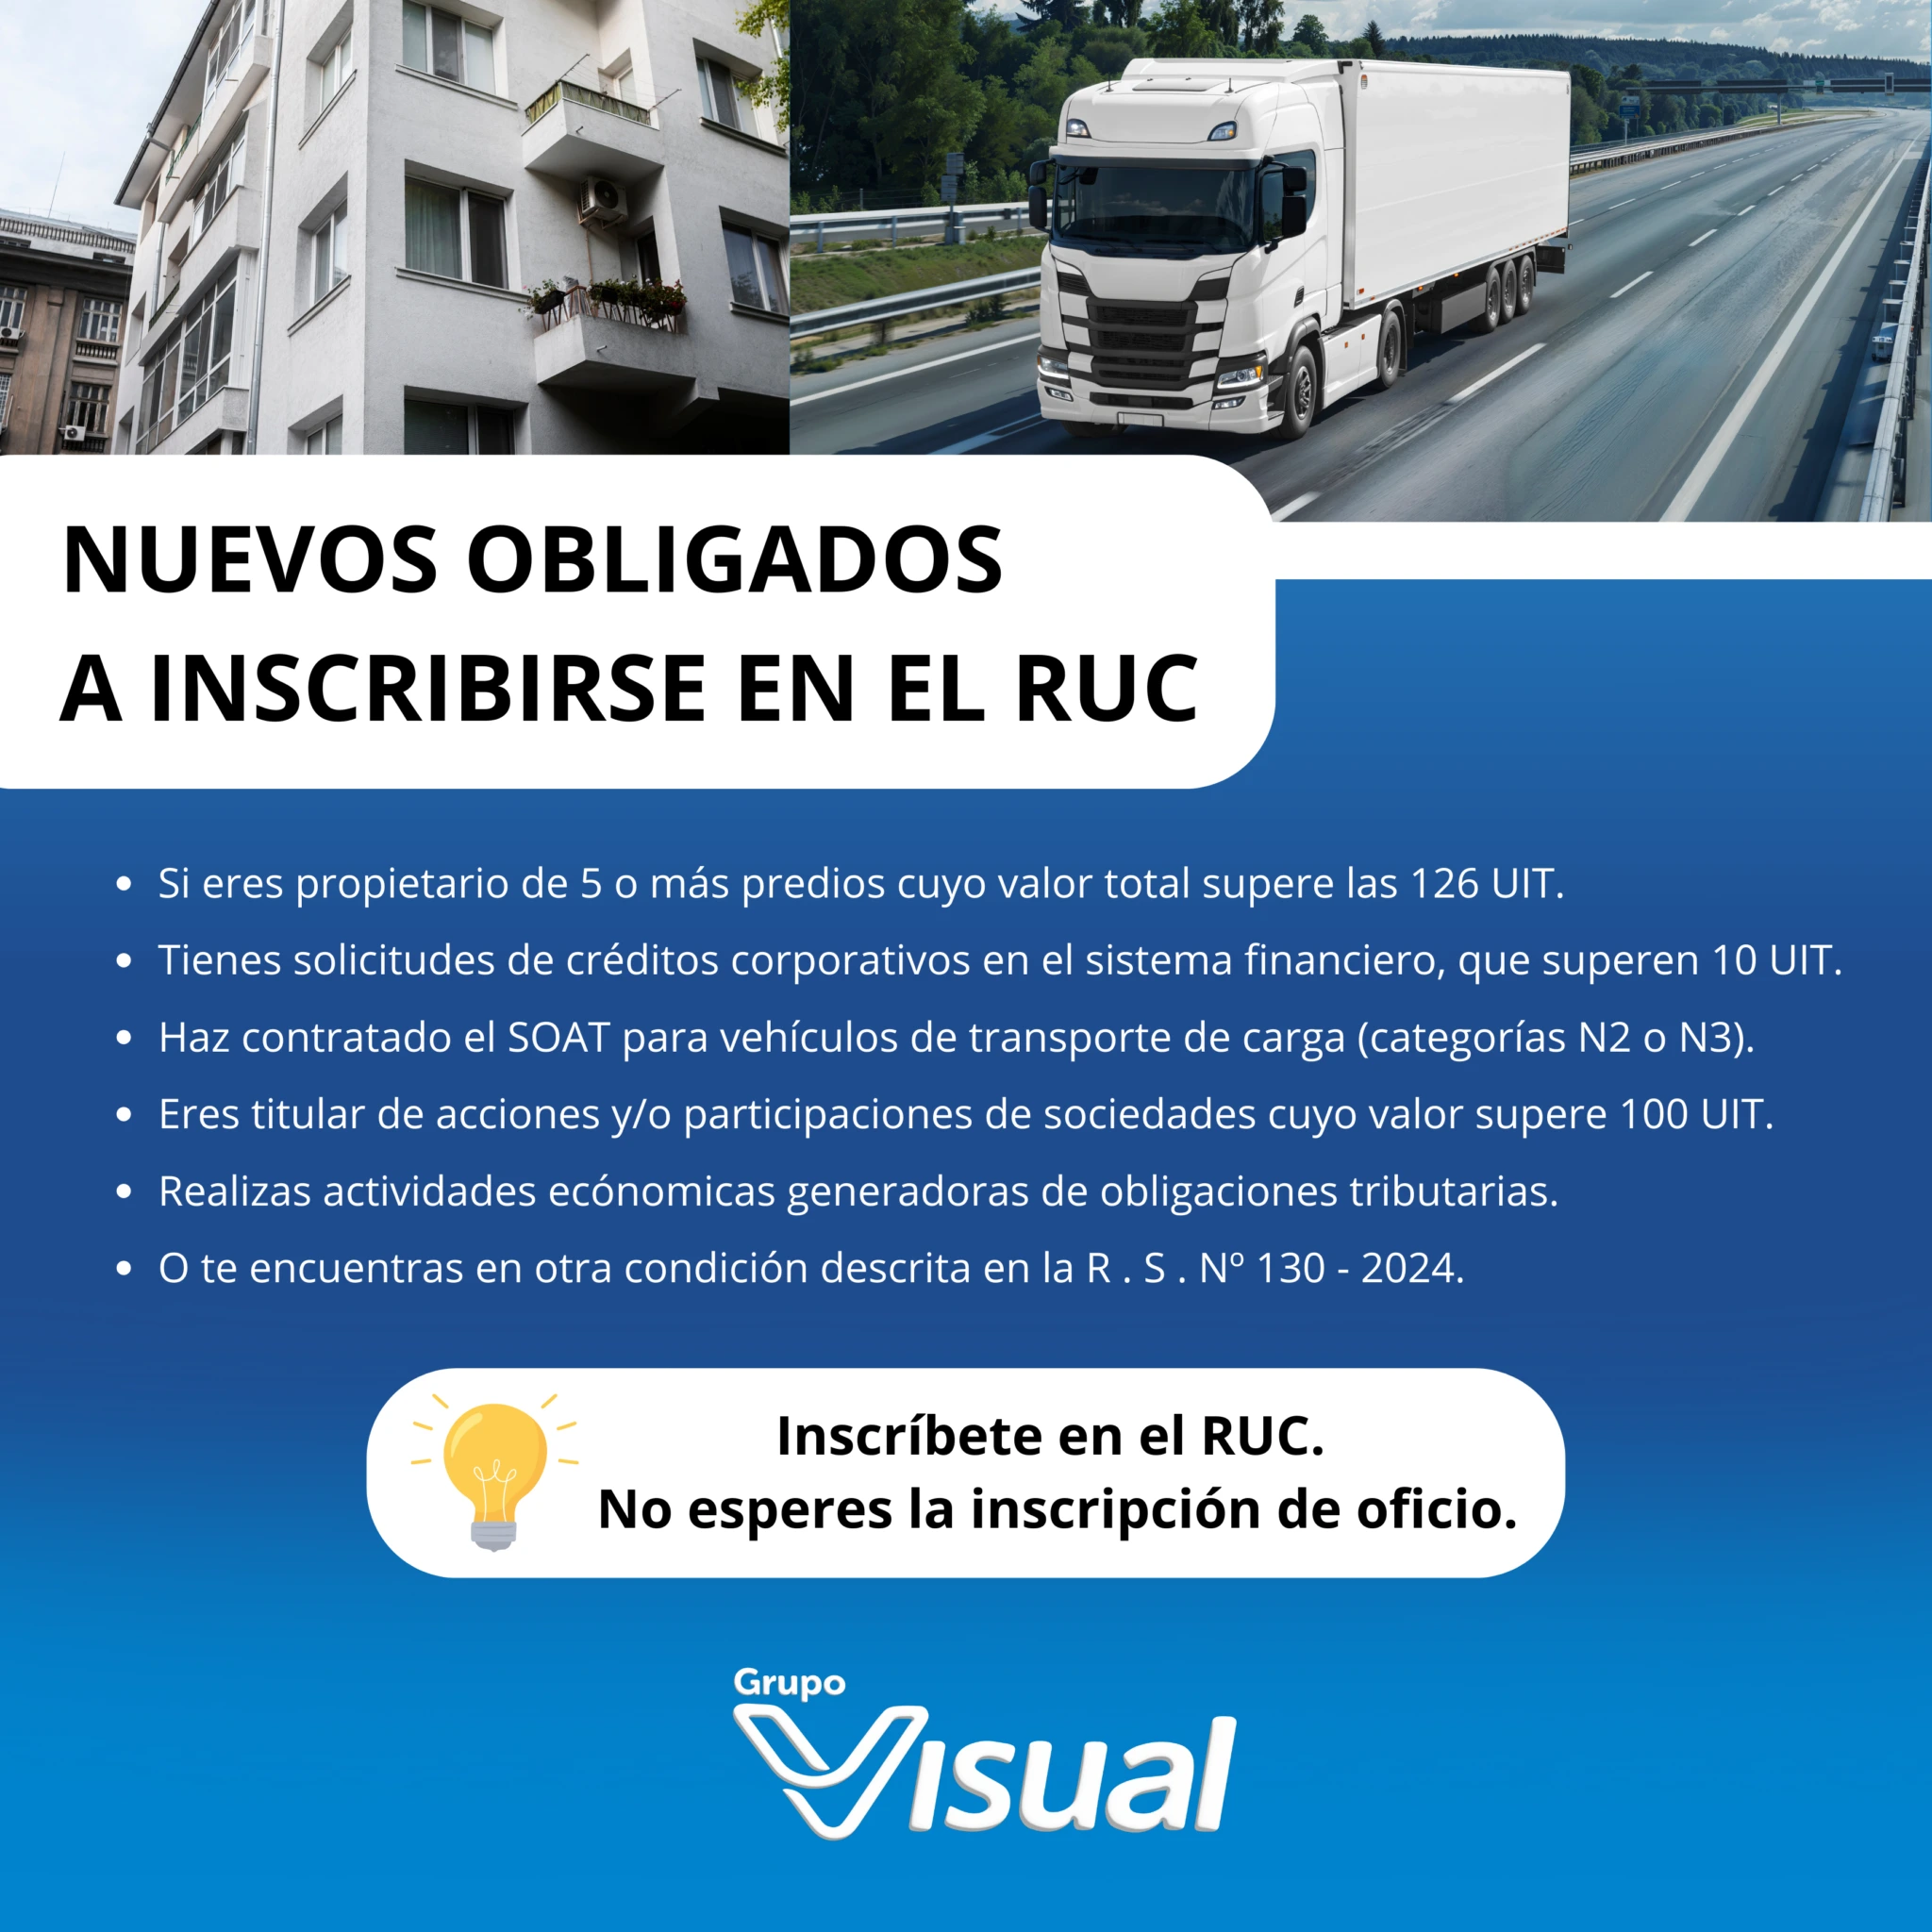
Mediante la Resolución de Superintendencia N.º 130-2024/SUNAT, se ampliaron los supuestos de inscripción obligatoria en el RUC (Registro Único de Contribuyentes). A partir del ejercicio 2025, más personas naturales deberán inscribirse bajo determinados criterios patrimoniales, financieros y tributarios.
1. Propietarios de 5 o más predios
Sujetos obligados a inscribirse por ser propietarios de cinco o más predios cuyo valor conjunto supere las 126 UIT.
- Incluye predios rústicos y urbanos, tanto en el Perú como en el extranjero.
- Departamento, cochera y depósito se consideran un único predio.
- Valoración de predios:
- En el Perú: se considera el valor de autoavalúo correspondiente al año de evaluación.
- En el extranjero: se utiliza el valor sobre el cual se calcula el impuesto local, o, de no existir, el valor de adquisición.
- Predios en copropiedad: cada copropietario debe considerar su porcentaje de participación.
2. Propietarios de acciones o participaciones
Personas naturales propietarias de acciones o participaciones en sociedades peruanas o extranjeras cuyo valor total supere las 100 UIT.
- Acciones cotizadas: se valoran según su cotización al 31 de diciembre.
- No cotizadas: se toma el valor de adquisición o el valor nominal, el que sea mayor.
- Valores en moneda extranjera: deben convertirse a soles con el tipo de cambio promedio ponderado compra publicado por la SBS al 31 de diciembre.
- En caso de copropiedad, se considera la participación proporcional de cada titular.
3. Adquisiciones sujetas a percepciones del IGV
Personas naturales que realicen adquisiciones de bienes sujetas a percepciones del IGV que superen las 10 UIT anuales. Para el cálculo se consideran las operaciones con comprobantes de percepción emitidos.
4. Sujetos con altos saldos en cuentas del sistema financiero
Se incluyen quienes perciban intereses por depósitos en entidades financieras y cuyo saldo total de cuentas supere las 300 UIT.
- Aplica a todas las cuentas excepto CTS.
- Se considera el saldo al 31 de diciembre de cada año.
- Si la cuenta tiene más de un titular, cada uno debe considerar el saldo total.
- Los saldos en moneda extranjera deben convertirse a soles al tipo de cambio promedio ponderado compra SBS.
5. Sujetos obligados por actos ante el sistema financiero o de seguros
- Solicitudes de crédito (corporativo, gran, mediana o pequeña empresa) cuando el monto del crédito solicitado, más el saldo de endeudamiento directo, supere las 10 UIT.
- No se incluyen créditos de consumo revolvente, no revolvente ni hipotecarios para vivienda.
- Contratación del SOAT con empresas aseguradoras para vehículos de categorías N2 y N3.
Plazo de inscripción en el RUC
Los sujetos que cumplan cualquiera de los supuestos al 31 de diciembre de un año deberán inscribirse en el RUC hasta el último día útil de enero del año siguiente.
Inscripción de oficio
La SUNAT podrá inscribir de oficio en el RUC a aquellos que, pese a cumplir con los criterios de inscripción, no lo hagan voluntariamente dentro del plazo.
Importante
Si realizas actividades económicas generadoras de obligaciones tributarias, la inscripción en el RUC sigue siendo obligatoria, incluso fuera de estos nuevos supuestos.
Esta medida busca ampliar la base tributaria, mejorar la fiscalización patrimonial y fomentar la transparencia en la información económica de las personas naturales.
Información sobre los supuestos para los nuevos obligados a inscribirse en el RUC
La Resolución de Superintendencia N° 130-2024/SUNAT amplía los supuestos de inscripción obligatoria en el RUC, incluyendo propietarios de múltiples predios, accionistas, personas con altos saldos bancarios y adquirentes sujetos a percepciones del IGV.
Categorias
Fecha de publicación
2025-09-19¡Lo mejor para tu negocio!
¿Quienes nos apoyan?